복리의 마법과 72의 법칙 : 내 자산이 두 배가 되는 시간은 얼마나 걸릴까?
재테크나 투자를 시작할 때 가장 먼저 접하는 단어가 바로 ‘복리’다. 세계적인 물리학자 알베르트 아인슈타인은 복리를 두고 “인류 최대의 발명품이자 세계 8대 불가사의”라고 극찬하기도 했다. 왜 수많은 자산가와 투자 전문가들은 이토록 복리를 강조하는 걸까? 그리고 내 소중한 자산이 실제로 두 배로 불어나는 데는 시간이 얼마나 걸릴까? 오늘은 단리와 복리의 근본적인 차이점과, 이를 쉽게 계산할 수 있는 ’72의 법칙’에 대해 명확하게 정리해 보려고 한다.
단리와 복리의 차이 : 시간이 흐를수록 벌어지는 자산의 격차
단리와 복리의 차이는 아주 단순하지만, 시간이 지나면 그 결과는 완전히 달라진다. 핵심은 ‘이자에 또 이자가 붙느냐’의 여부다.
- 단리 (Simple Interest): 원금에 대해서만 이자가 붙는 방식이다. 아무리 시간이 흘러도 매년 받는 이자의 금액은 동일하다.
- 수식 : (A: 총액, P: 원금, r: 이율, t: 기간)
- 수식 : (A: 총액, P: 원금, r: 이율, t: 기간)
- 복리 (Compound Interest): 원금에서 발생한 이자가 다음 주기의 원금에 합산되어, ‘원금+이자’의 전체 금액에 다시 이자가 붙는 방식이다. 즉, 이자가 이자를 낳는 구조다.
- 수식 :
이자 자체가 작기 때문에 이자에 이자가 붙는 것이 별 차이가 없다고 생각할 수 있지만 긴 시간이 흐르면 이 차이가 엄청난 자산의 격차를 만들어낸다.
직관적인 예시로 비교하기
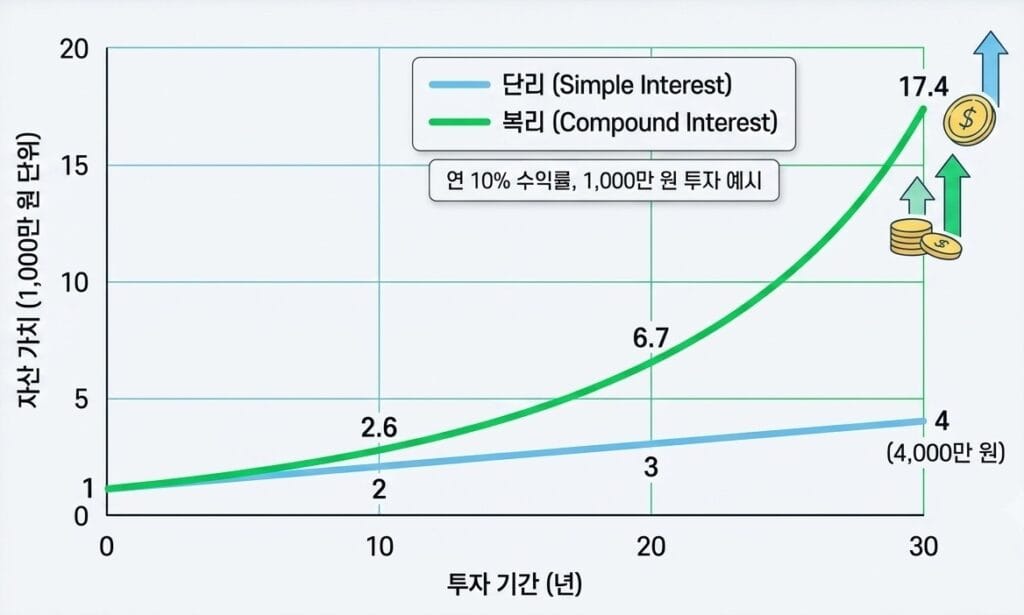
만약 1,000만 원의 원금을 연 10%의 수익률로 30년 동안 투자한다고 가정해 보자.
- 단리 적용 시: 매년 원금 1,000만 원의 10%인 100만 원씩 이자가 붙는다. 30년이 지나면 총 이자는 3,000만 원이 되고, 원금을 합쳐 총 4,000만 원이 된다.
- 복리 적용 시: 첫해에는 100만 원의 이자가 붙어 1,100만 원이 되지만, 이듬해에는 1,100만 원의 10%인 110만 원의 이자가 붙는다. 10년이 지나면 약 2,593만 원, 20년이 지나면 약 6,727만 원이 된다. 그리고 30년이 채워지는 순간 자산은 약 1억 7,449만 원으로 불어난다.
동일한 원금과 동일한 수익률이었음에도 불구하고, 단리와 복리의 차이로 인해 30년 후 자산은 4배 이상 격차가 벌어지게 된다. 이것이 바로 시간이 만들어내는 ‘복리의 마법’이다.
내 자산이 두 배가 되는 마법의 공식, ’72의 법칙’
복리가 좋다는 것은 알겠는데, 그렇다면 내 자산이 2배가 되는 데 정확히 몇 년이 걸리는지 매번 복잡한 수식을 계산해야 할까? 이를 위해 투자 대가들이 사용하는 아주 유용한 단기 계산법이 있다. 바로 ’72의 법칙(The Rule of 72)’이다.
72의 법칙은 복리를 전제로 자산이 두 배로 늘어나는 데 걸리는 시간(연수)을 구하는 공식이다. 공식은 놀라울 정도로 간단하다.
72 ÷ 연간 기대 수익률(%) = 자산이 2배가 되는 기간(년)
연이율에 따른 자산 더블업(Double-up) 기간 계산 예시
- 은행 예금 금리가 연 3%일 때:
- 원금이 두 배가 되는 데 24년이 걸린다.
- 투자 수익률이 연 6%일 때:
- 원금이 두 배가 되는 데 12년이 걸린다.
- 투자 수익률이 연 12%일 때:
- 원금이 두 배가 되는 데 단 6년밖에 걸리지 않는다.
이 법칙이 시사하는 바는 명확하다. 수익률이 조금만 올라가도 자산이 두 배로 불어나는 시간은 기하급수적으로 단축된다는 것이다. 3%와 6%는 겨우 3%p 차이지만, 자산이 두 배가 되는 시간은 24년에서 12년으로 무려 절반이나 줄어든다.
물가 상승률이라는 숨겨진 덫, 왜 우리는 복리를 쫓아야 할까?
많은 사람이 은행의 안정적인 예·적금만을 고집하곤 한다. 하지만 여기에는 치명적인 함정이 있다. 바로 ‘물가 상승률’과 ‘화폐 가치 하락’이다.
단순히 저축만 해서는 자산의 외형적인 숫자는 늘어날지 몰라도, 실제 구매력을 기준으로 한 자산 성장 속도는 물가 상승률을 따라가지 못한다. 만약 물가 상승률이 연 3%인데 내 예금 금리가 연 2%라면, 장기적으로 내 돈의 실제 가치는 오히려 마이너스가 되는 셈이다.
결국 화폐 가치 하락 방어선을 넘어 진정한 자산 성장을 이루기 위해서는 복리 효과를 극대화할 수 있는 영리한 투자에 관심을 가져야만 한다. 시장의 변동성을 견디며 장기적으로 복리의 궤도에 진입하는 것만이 평범한 사람이 자산을 안전하게 불릴 수 있는 유일한 열쇠다.
복리의 마법을 내 편으로 만드는 3가지 조건
복리의 마법은 아무에게나 기적을 베풀지 않는다. 이 공식을 내 것으로 만들기 위해서는 세 가지 조건이 반드시 충족되어야 한다.
- 시간(Time): 복리 그래프는 초반에는 완만하다가 후반부로 갈수록 가파르게 솟구친다. 하루라도 빨리 투자를 시작하고, 최대한 오래 굴리는 사람이 이 마법을 온전히 누릴 수 있다.
- 수익률(Yield): 72의 법칙에서 보았듯 수익률을 높여야 기간이 단축된다. 다만 지나친 고위험 투자보다는, 장기적으로 안정적인 우상향을 기대할 수 있는 자산에 투자해 복리 엔진을 유지하는 것이 중요하다.
- 재투자(Reinvestment): 중간에 발생하는 배당금이나 이자를 소비해 버리면 복리 체인이 끊어진다. 발생한 모든 수익을 다시 원금에 합산해 재투자하는 끈기가 필요하다.
결국 재테크의 본질은 돈을 많이 버는 기술보다, ‘복리가 일할 수 있는 환경과 시간’을 만들어주는 데 있다. 오늘 당장 나의 자산 다이어리를 점검하고, 내 돈이 복리의 마법 위에서 제대로 굴러가고 있는지 돌아보아야 할 때다.